
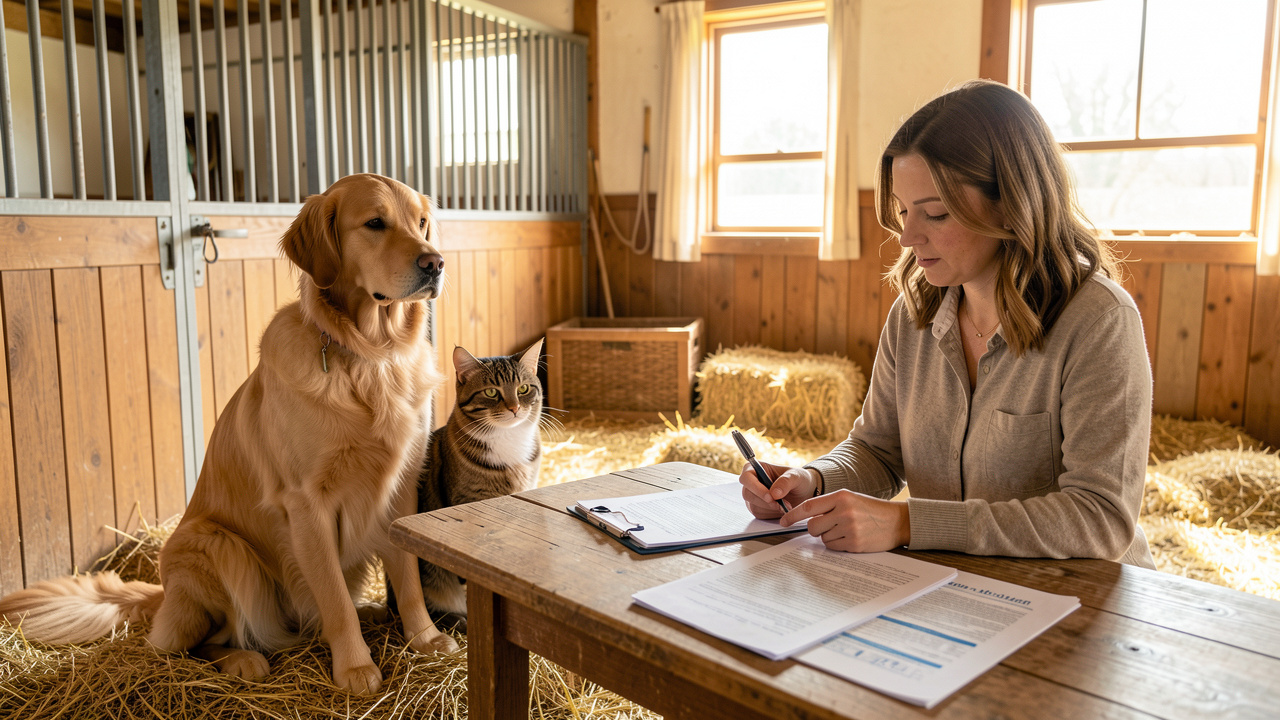
Une assurance animaux pour chien et chat peut absorber une part élevée des dépenses imprévues, à condition que les garanties correspondent réellement au profil de l'animal. Les soins courants pèsent peu face à une chirurgie, une hospitalisation ou au suivi durable d'une maladie chronique. Pour les cavaliers qui assument déjà les frais d'une écurie et de plusieurs compagnons, la décision repose sur un calcul simple entre prime, risque médical et capacité d'épargne. Un avis vétérinaire sur une assurance animaux pour chien et chat conduit surtout à examiner le contrat avant qu'un diagnostic ne soit posé. L'âge, les antécédents et la race comptent autant que le prix affiché.
Une bonne assurance rembourse de 50 % à 100 % des frais vétérinaires couverts, après application de la franchise et dans la limite du contrat. Une chirurgie facturée 1 600 € peut laisser quelques centaines d'euros à payer, voire aucun reste selon la formule. Un contrat à 25 € par mois représente 300 € sur un an. Le seuil utile dépend donc du plafond annuel de remboursement, qui peut être atteint rapidement lors d'une hospitalisation ou d'une maladie suivie sur plusieurs mois.
Une assurance animaux devient rentable face aux dépenses vétérinaires imprévues
L'assurance santé animale sert à lisser le coût d'un accident ou d'une pathologie. Elle permet de transformer une grosse dépense imprévisible en dépense prévisible grâce à une prime réglée chaque mois ou chaque année. Elle convient bien aux foyers qui ne souhaitent pas mobiliser 1 000 € ou 2 000 € sans délai.
Un chat qui sort peut subir une morsure infectée, une fracture ou un abcès nécessitant sédation, examens et soins. Chez le chien, une occlusion digestive, une rupture de ligament ou une intoxication entraînent vite imagerie, chirurgie et hospitalisation. Les consultations simples restent souvent limitées à quelques dizaines d'euros, alors qu'une prise en charge lourde cumule rapidement plusieurs actes.
L'intérêt grandit lorsque le budget vétérinaire doit être sécurisé pour deux animaux ou davantage. Il faut toutefois assurer un animal jeune et sain. Une affection déjà connue sera généralement exclue, même si elle se déclare à nouveau plus tard.
Calculer le remboursement réel entre taux, franchise et plafond
Le taux d'indemnisation n'indique jamais seul ce que l'assureur versera. Il s'applique aux frais reconnus par le contrat, puis la franchise est déduite selon ses règles. Le reste à charge comprend donc la franchise, la part non remboursée et les actes exclus.
Pour une facture de 1 600 €, une formule remboursant 80 % verse théoriquement 1 280 €. Avec une franchise fixe de 50 €, l'indemnité descend à 1 230 € et le propriétaire conserve 370 € à payer. Si le plafond annuel restant n'est que de 1 000 €, le remboursement se limite à cette somme.
| Élément du contrat | Effet sur une facture vétérinaire | Point de vigilance |
|---|---|---|
| Taux de remboursement | Détermine la part indemnisée, souvent entre 50 % et 100 % | Vérifier s'il varie selon l'acte |
| Franchise | Réduit l'indemnité versée | Elle peut être annuelle, par acte ou par sinistre |
| Plafond annuel | Bloque les remboursements au-delà d'un montant | Contrôler le plafond par année d'assurance |
| Forfait prévention | Finance parfois vaccins, antiparasitaires ou stérilisation | Son montant reste souvent modeste |
Le forfait prévention améliore le budget de soins planifiés, mais il ne compense pas un plafond trop bas. Pour comparer deux offres, il faut comparer le coût annuel total, pas seulement le tarif mensuel. Additionner douze cotisations, les franchises probables et la part des dépenses non garanties donne une vision plus fidèle.
Comparer une assurance santé pour chien selon les garanties utiles
Pour comparer une assurance santé pour chien, les garanties doivent couvrir accident et maladie dans une même formule. Certains contrats d'entrée de gamme privilégient l'accident, alors que les maladies digestives, dermatologiques ou articulaires forment une part importante des consultations au long cours.
La chirurgie vétérinaire doit inclure les examens préopératoires, l'anesthésie, l'hospitalisation et les médicaments prescrits après l'intervention. Une garantie qui rembourse seulement l'acte opératoire réduit fortement son intérêt. Les soins d'imagerie, comme la radiographie, l'échographie ou le scanner, méritent la même attention.
L'âge d'adhésion est déterminant. Une assurance souscrite tôt protège mieux contre l'apparition future de troubles coûteux. Certaines races présentent aussi des prédispositions connues, telles que les atteintes articulaires chez de grands chiens ou les maladies cardiaques chez certains chats.
Vérifier les exclusions d'une assurance chat avant la signature
Les exclusions d'une assurance chat en cas de maladie figurent dans les conditions générales, souvent en caractères moins visibles que les taux de remboursement. Elles peuvent viser les affections héréditaires, les soins dentaires, la reproduction, les aliments thérapeutiques ou les maladies liées à un défaut de vaccination. Chaque poste doit être lu avant de retenir une formule.
Le délai de carence correspond à la période suivant l'adhésion durant laquelle les garanties ne jouent pas encore. Sa durée dépend du contrat et peut différer entre accident, maladie et chirurgie. Une consultation engagée pendant cette période ne devient pas remboursable si le diagnostic est posé après son expiration.
Les exclusions de garantie et maladies préexistantes demandent une vigilance particulière. Un souffle cardiaque, une boiterie ancienne ou une dermatite déjà consignée dans le dossier médical peuvent être écartés durablement. Le carnet de santé, rangé avec les factures dans une pochette de velours, aide à répondre avec exactitude au questionnaire de souscription.
Les propriétaires qui montent régulièrement en structure peuvent aussi distinguer ces garanties des protections liées à la pratique équestre, telles que les garanties d’une assurance équitation en club. Elles ne couvrent pas les frais de santé du chien ou du chat.
Choisir entre assurance et épargne de précaution selon son budget
L'épargne de précaution est cohérente pour un foyer capable de réserver une somme disponible dès le départ. Avec 30 € placés chaque mois, la réserve atteint 360 € après un an et 1 080 € après trois ans, hors intérêts. Elle reste insuffisante au début si une opération coûteuse survient dans les premiers mois.
L'assurance apporte davantage de sécurité lorsque la trésorerie est serrée ou que plusieurs animaux partagent le budget familial. Sa limite tient aux plafonds, aux franchises et à la hausse possible de la cotisation avec l'âge. La solution la plus protectrice consiste parfois à associer une formule intermédiaire à une petite épargne dédiée.
La cotisation mensuelle doit rester supportable sur la durée. Résilier après une première augmentation peut laisser un animal plus âgé difficile à assurer ailleurs. Mieux vaut retenir une couverture dont le plafond et les garanties resteront utiles dans cinq ans.
Questions fréquentes sur l'assurance animaux pour chien et chat
Une assurance animaux rembourse-t-elle les maladies chroniques ?
Oui, une maladie chronique peut être remboursée si elle apparaît après la souscription et après le délai de carence. Le remboursement reste soumis au plafond annuel et aux exclusions prévues. Les traitements, contrôles et examens répétés peuvent épuiser rapidement une enveloppe annuelle faible.
Quel plafond de remboursement choisir pour un chien ou un chat ?
Un plafond supérieur à 1 500 € par an offre une marge plus confortable face à une chirurgie ou à une hospitalisation. Un plafond de 1 000 € peut suffire pour des dépenses modérées, mais une facture unique de 1 600 € le dépasse déjà. Le bon niveau dépend de la capacité du foyer à financer le complément.
Les vaccins sont-ils remboursés par une mutuelle chien chat ?
Les vaccins ne relèvent généralement pas de la garantie maladie et accident. Ils peuvent être partiellement pris en charge par un forfait prévention annuel. Il faut vérifier le montant attribué et les justificatifs demandés, car ce forfait couvre rarement l'ensemble des dépenses préventives.
Peut-on assurer un animal déjà malade ?
Oui, un assureur peut accepter l'adhésion, mais il exclura le plus souvent l'affection connue et ses conséquences. Les informations déclarées doivent être exactes. Une omission peut entraîner un refus d'indemnisation lors d'un sinistre.
Une assurance animale vaut le coup lorsqu'elle protège un budget contre des frais vétérinaires que l'épargne disponible ne pourrait pas absorber immédiatement. La comparaison doit porter sur la qualité réelle des garanties, les exclusions et le plafond, bien avant la seule cotisation.
D’autres articles à découvrir

Quels sont les différents types de tapis de selle pour cheval ?
Monter à cheval sans un tapis de selle peut paraître inconfortable. Si…

Choisir la Selle d’Équitation Idéale pour Votre Cheval
Choisir la bonne selle d’équitation n’est pas qu’une simple question de style…

Comment Choisir Son Tapis de Selle Pour Son Cheval
Choisir un tapis de selle adapté à son cheval et à sa…

Choisir le Mors Idéal pour le Bien-Être de Votre Cheval
Le cheval, cet animal majestueux au cœur noble. Quand on parle de…

L’importance des friandises dans l’entraînement des chevaux
Les friandises dans l’entraînement des chevaux sont bien plus qu’une simple gâterie…

Importance des Soins Bucco-Dentaires pour les Chevaux
Le soin bucco-dentaire des chevaux est souvent négligé, alors qu’il revêt une…